Structuring Resilient Liability and Asset Architectures for Apartment Communities and Residential Housing
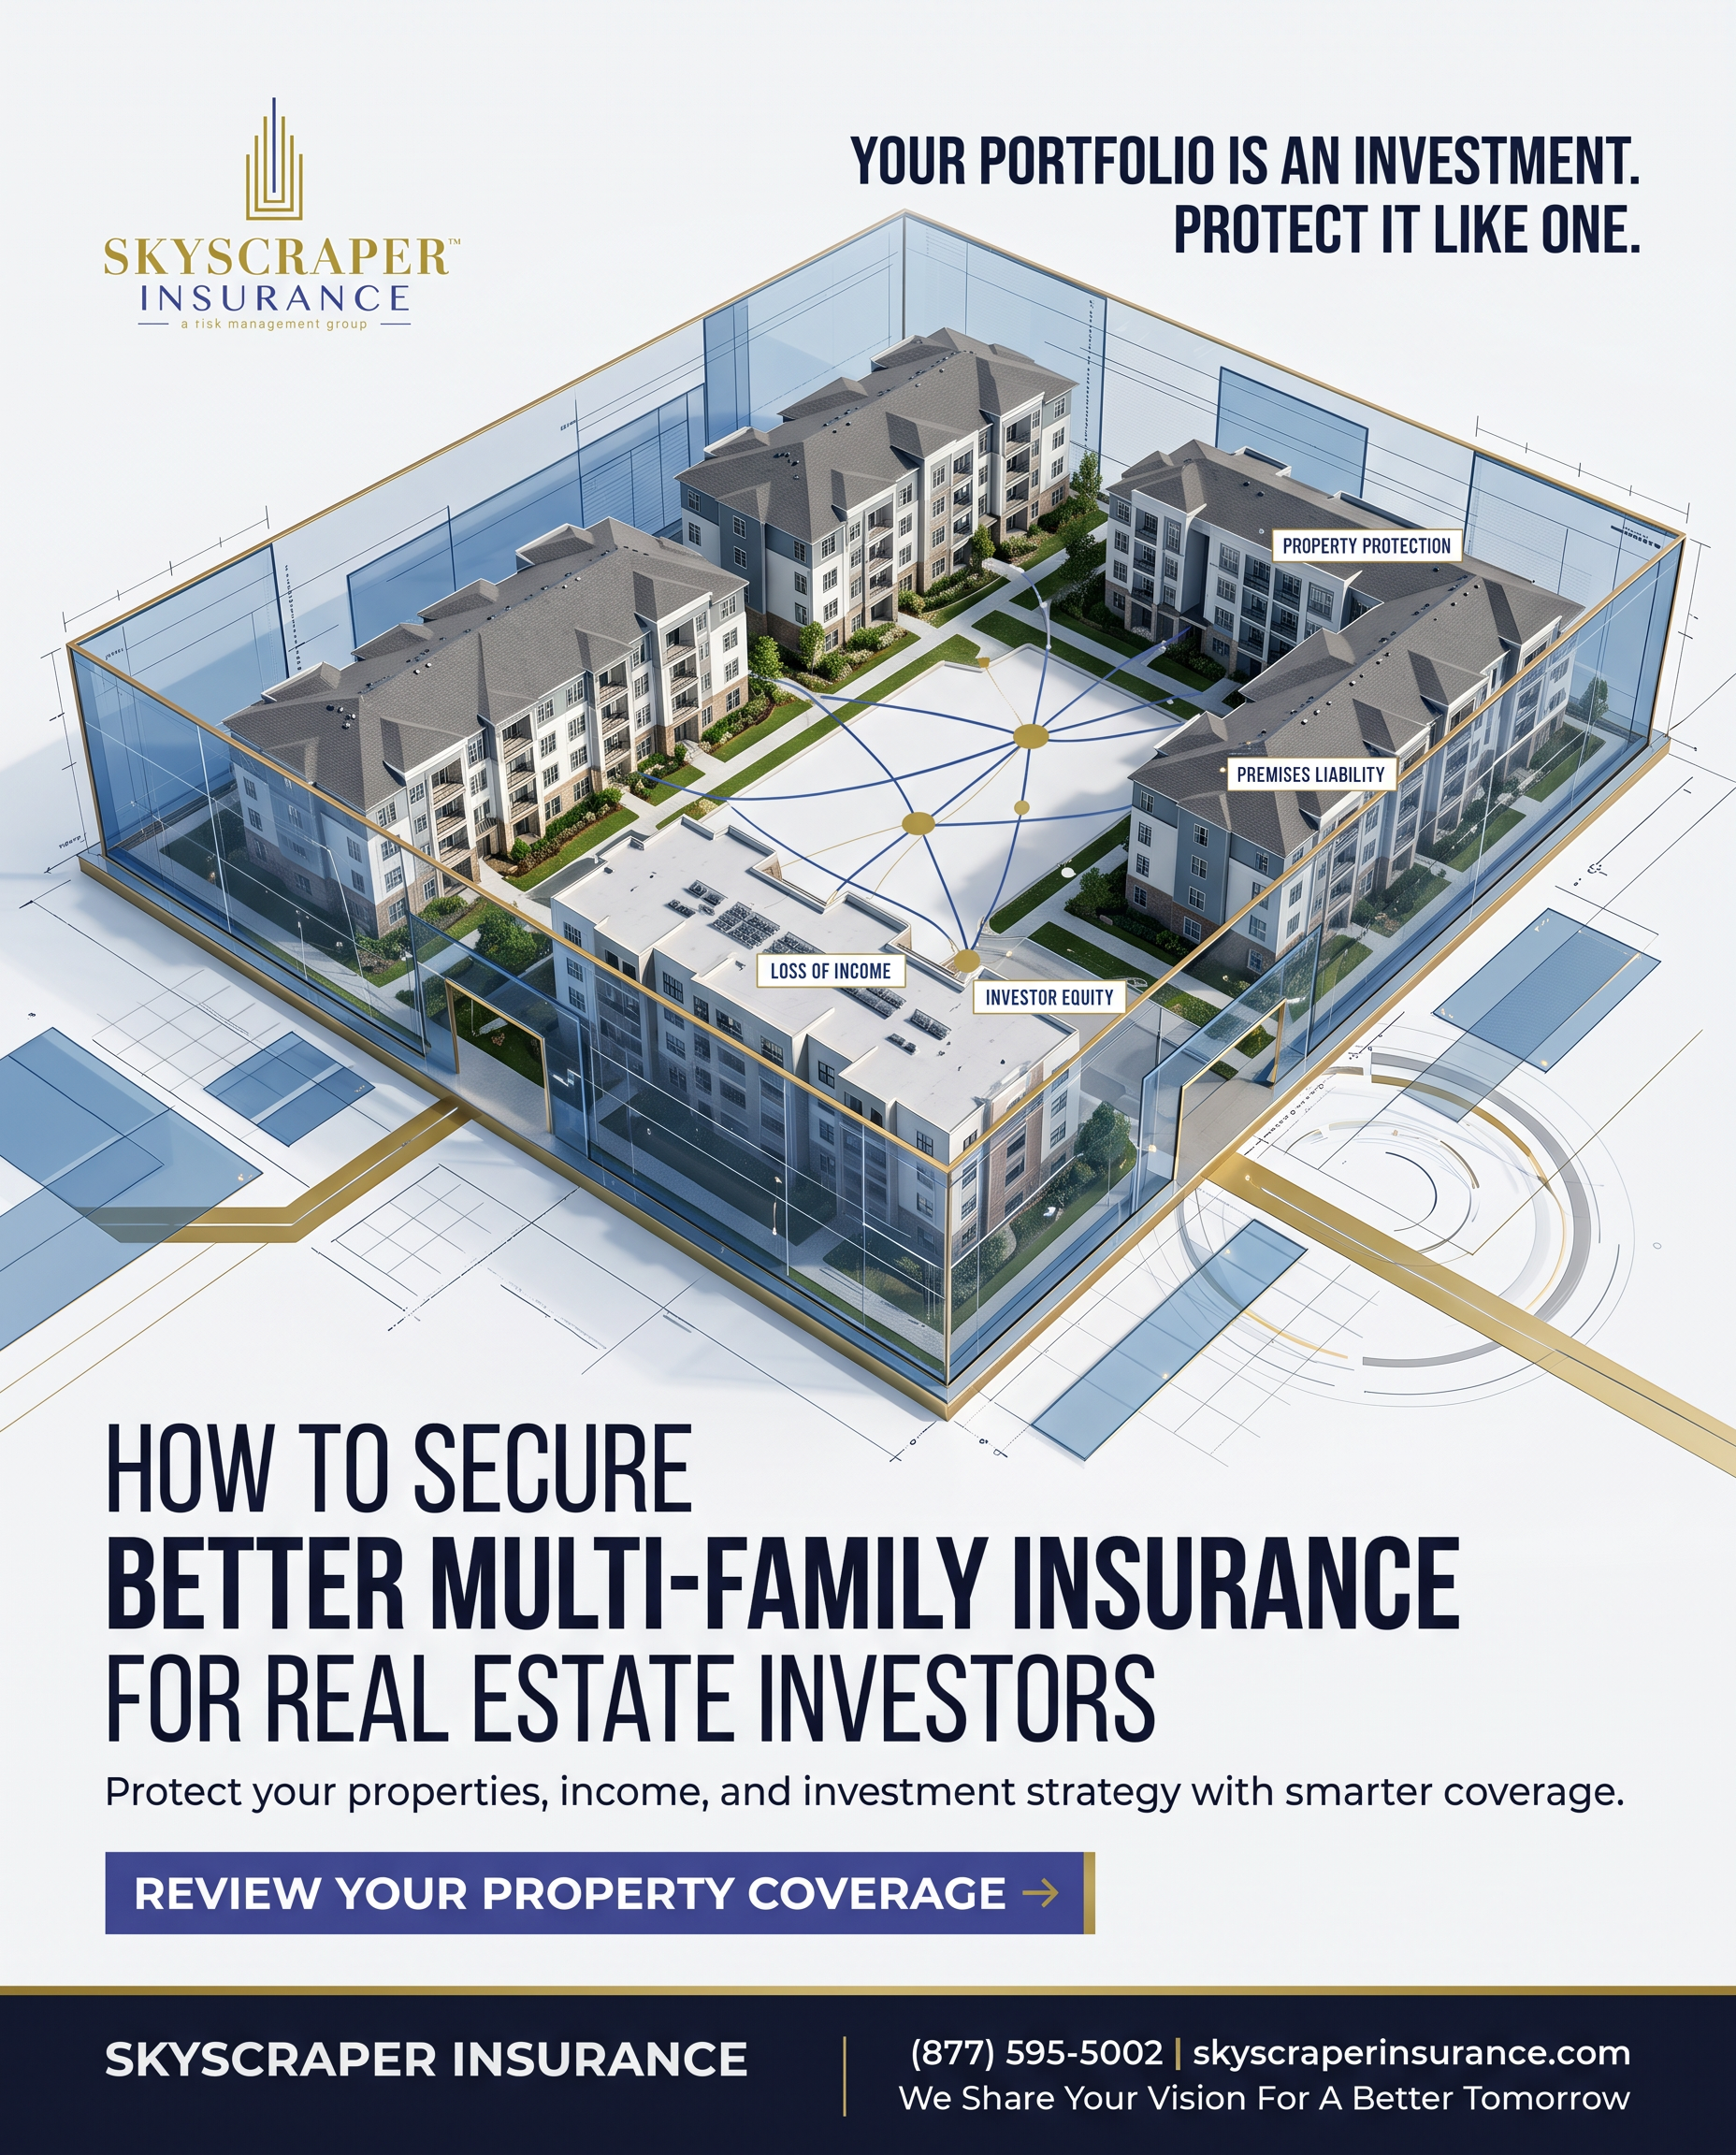
Managing multi-family assets, from garden-style apartment complexes and mid-rise urban communities to sprawling student and senior housing portfolios, requires balancing high-density occupancy with operational efficiency.
Multi-family housing operations function as micro-communities. Every shared hallway, fitness center, swimming pool, stairwell, and parking garage represents a potential point of legal friction.
1. Top Liability Vectors Threatening Multi-Family Housing
Liability in multi-family real estate extends far beyond a simple slip-and-fall on a wet lobby floor. Modern housing claims are increasingly driven by complex social, structural, and contractual factors:
- Negligent Security & Third-Party Criminal Acts: Allegations regarding broken access gates, burned-out exterior lighting, malfunctioning surveillance cameras, or unvetted on-site maintenance staff frequently result in multi-million-dollar jury verdicts under negligent security doctrines.
- Habitability Disputes & Environmental Exposures: Claims involving mold proliferation, bedbug infestations, sewer gas backup, or chronic HVAC failures are increasingly filed as multi-tenant class actions. Standard general liability binders almost universally contain absolute pollution, mold, and fungus exclusions, leaving landlords to fund six-figure environmental defense costs out of pocket.
- Fair Housing Act (FHA) & Americans with Disabilities Act (ADA) Defense: Housing providers face constant regulatory scrutiny regarding tenant screening practices, reasonable accommodation requests for service and emotional support animals, and physical facility accessibility. Defending against Department of Housing and Urban Development (HUD) complaints or private civil rights lawsuits requires specialized administrative defense coverage.
The Assault & Battery Limitation Trap:
Many commercial property managers assume their Commercial General Liability (CGL) policy defends against all tenant-related bodily injuries.
2. Technical Coverage Architecture for Multi-Family Operators
Building a resilient multi-family casualty program requires coordinating several specialized insuring agreements:
Commercial General Liability (CGL) with Affirmative Assault & Battery
The bedrock of multi-family protection. This ensures that a major liability loss at Property A does not exhaust the liability limits protecting Properties B and C in your portfolio.
Commercial Umbrella & High-Capacity Excess Towers
Structuring these layers demands auditing “follow-form” language to ensure excess tiers do not introduce hidden exclusions for habitability or security incidents that were covered in the primary layer.
Environmental Impairment & Pollution Liability (Site Pollution)
To bridge the total pollution and mold exclusion found in standard CGL policies, housing operators should secure dedicated Premises Environmental Liability. This policy provides affirmative coverage for indoor air quality issues, legionella outbreaks, mold remediation, and third-party bodily injury claims resulting from moisture intrusion or plumbing failures.
Tenant Discrimination & Fair Housing Liability
Adding dedicated Tenant Discrimination Coverage (often embedded within a specialized Employment Practices / Housing Liability form) covers legal defense fees, settlements, and civil damages arising from allegations of discriminatory leasing practices, wrongful eviction, or failure to accommodate disability requests.
Standard Commercial Package vs. The Skyscraper Multi-Family Standard
| Coverage Dimension | Standard Off-the-Shelf Package | The Skyscraper Multi-Family Architecture | Enterprise Asset Advantage |
| Portfolio Aggregate | Single blanket policy aggregate across all properties in portfolio. | Per-Location Aggregate Endorsement (PLAE): Separate aggregate limits per asset. | Guarantees full liability limits remain intact for each property independently. |
| Security & Crime | Excluded or severely sub-limited via Assault & Battery exclusions. | Manuscripted Negligent Security & A&B Coverage: Full limits protection. | Shields ownership entities against multi-million-dollar third-party crime lawsuits. |
| Mold & Air Quality | Absolute Mold, Bacteria, and Pollution Exclusions. | Dedicated Site Pollution & Indoor Air Quality Coverage: Broad remediation terms. | Covers remediation, tenant displacement, and bodily injury claims from mold/water. |
| Eviction & Civil Rights | Excluded under standard intentional acts and statutory provisions. | Affirmative Tenant Discrimination & Wrongful Eviction Defense: Pre-set panel counsel. | Absorbs regulatory and legal costs from HUD, ADA, and Fair Housing complaints. |
Take Control: Discover More
Multi-family real estate is an intensive, high-touch asset class where a single catastrophic event can disrupt cash flow, jeopardize lender compliance, and impair property valuation. Relying on generic, commodity insurance policies designed for single-tenant commercial buildings leaves multi-family communities exposed to severe legal liabilities and uncovered losses.
At Skyscraper Insurance, we specialize in real estate risk engineering, multi-family portfolio placements, and casualty risk management. Our advisors conduct forensic policy audits, evaluate property-level crime and life-safety metrics, eliminate dangerous habitability and security exclusions, and structure competitive, high-capacity liability towers with premier national underwriters.
Take control of your portfolio’s risk profile today. Connect with our dedicated real estate risk advisors and Discover More. We will perform a comprehensive, confidential audit of your active liability towers and loss prevention protocols to ensure your properties, tenants, and balance sheets remain fully fortified.
Visit us at Skyscraper Insurance to schedule your multi-family coverage review today.